Carro com sinistro faz seguro? O que muda na contratação
Como um sinistro anterior afeta o prêmio, a cobertura, e o que verificar antes de segurar um usado.
 Por Julio Menezes
Resposta rápida
Um carro com sinistro reparado, sem registro de dano de média ou grande monta, pode ser segurado depois da vistoria prévia, com as regras de cada seguradora. Se o documento traz Sinistrado ou DMM, ou se o carro teve indenização integral e voltou ao mercado, a seguradora pode exigir laudo, limitar coberturas, cobrar mais ou recusar, desde que justifique. Cote em mais de uma seguradora antes de comprar.
Pontos-chave
- Carro com dano de média monta traz a palavra Sinistrado ou a sigla DMM no documento, para sempre, e só volta a circular com o Certificado de Segurança Veicular (Resolução Contran 810/2020).
- Cada seguradora define se aceita, com quais coberturas e por qual preço; vale cotar em mais de uma.
- Pela Lei 15.040/2024, a seguradora tem 25 dias para recusar a proposta e precisa justificar a recusa (art. 49).
- Omitir o histórico de propósito no questionário leva à perda da garantia; omissão por culpa reduz a indenização (Lei 15.040/2024, art. 44).
- Avarias constatadas na vistoria prévia não são indenizadas em sinistro parcial, segundo a SUSEP.
Você achou o carro certo, com preço abaixo da tabela, e descobriu que ele já teve sinistro. Antes de fechar, a pergunta prática é outra: vai dar para fazer seguro, e por quanto? A resposta depende do tipo de dano e de como ele ficou registrado.
O que conta como sinistro no histórico do carro
Sinistro é o evento coberto pelo seguro: batida, roubo, alagamento, incêndio. No histórico de um usado, ele pode aparecer de duas formas. A primeira é o registro no próprio cadastro do veículo, feito pelo órgão de trânsito depois de um acidente. A segunda é a indenização paga por uma seguradora, parcial (conserto) ou integral (perda total).
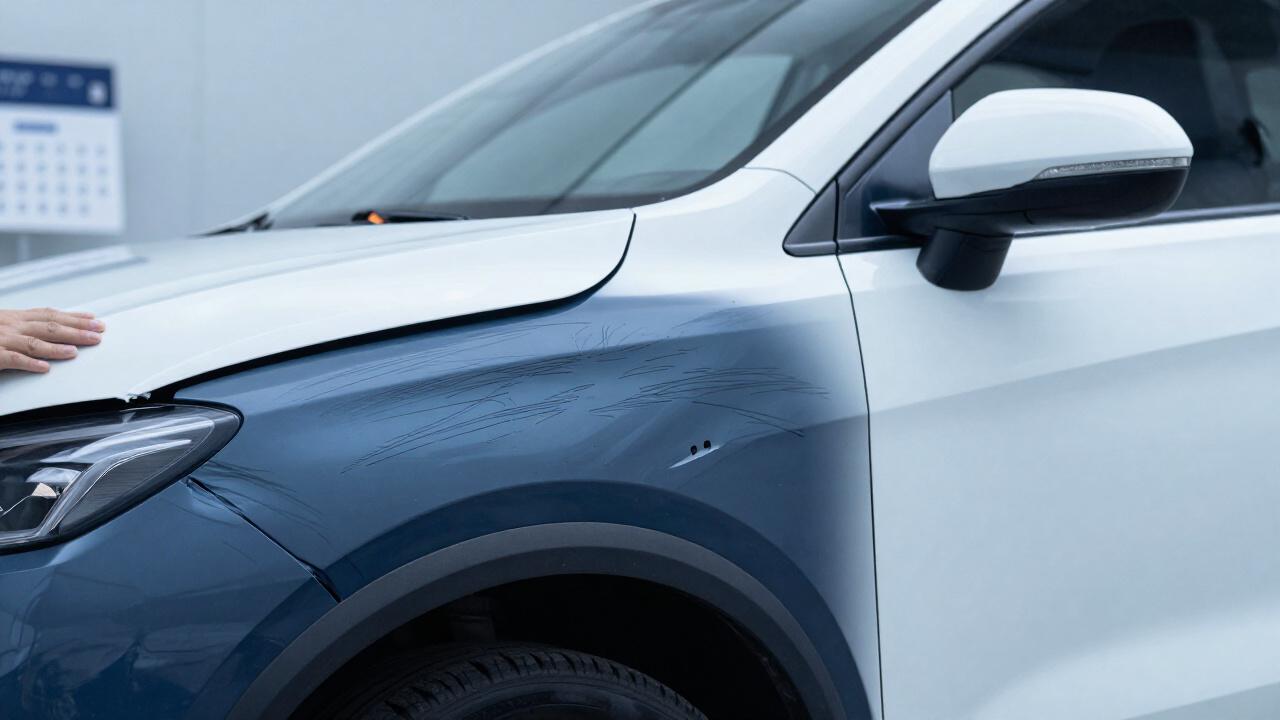
A Resolução Contran 810/2020 manda o agente de trânsito classificar o dano do veículo acidentado em pequena, média ou grande monta. Com dano de média monta, o carro fica bloqueado até o conserto e só volta a circular com o Certificado de Segurança Veicular (CSV), emitido por instituição técnica licenciada. O novo documento passa a trazer, no campo de observações, o número do CSV e a palavra Sinistrado ou a sigla DMM, mesmo depois de vendas e mudanças de estado (art. 7º). Com dano de grande monta, o veículo é classificado como irrecuperável e tem o registro baixado (art. 8º).
Como cada tipo de histórico pesa no seguro
| O que aparece no documento | Efeito no seguro | |
|---|---|---|
| Reparo leve ou dano de pequena monta | Nenhuma anotação de monta | Vistoria prévia registra o estado; aceitação segue as regras de cada seguradora |
| Dano de média monta (DMM) | Sinistrado ou DMM e número do CSV | Seguradora pode pedir laudo, limitar coberturas, cobrar mais ou recusar |
| Indenização integral recuperada | Depende do registro feito na transferência para a seguradora | Aceitação mais difícil; parte das seguradoras recusa |
| Dano de grande monta | Veículo irrecuperável, com registro baixado | Não volta a circular, então não há seguro |
O carro indenizado integralmente passa para o nome da seguradora e costuma ser revendido em leilão. Se o dano não tiver sido classificado no acidente, ele é classificado na transferência para a seguradora, conforme regra do DETRAN do estado (Resolução Contran 810/2020, art. 2º, § 6º).
Por que a seguradora se importa
Um carro que sofreu dano estrutural grave pode ter pontos fracos mesmo depois do reparo: longarinas, colunas, fixação de airbags, suspensão. Isso aumenta a chance e o custo de um sinistro futuro. A seguradora avalia esse risco antes de assumir a cobertura, e a lei permite recusar o risco, desde que a recusa seja comunicada com justificativa (Lei 15.040/2024, art. 49, § 3º; Circular SUSEP 642/2021, art. 4º, § 4º).
Vistoria prévia e avarias que já existiam
Na contratação, a seguradora costuma fazer vistoria prévia no carro usado. Tudo o que ela registrar ali como avaria preexistente fica fora da indenização em caso de sinistro parcial, segundo a SUSEP. Por isso vale consertar o que for simples antes da vistoria ou aceitar que aquele dano não será pago depois.
Acompanhe a vistoria e peça uma cópia do laudo ou das fotos. Se a seguradora apontar como preexistente um dano que não existia, conteste antes de a apólice ser emitida. Depois, é a sua palavra contra o registro da vistoria.
O questionário: diga a verdade
A Lei 15.040/2024, o marco legal dos seguros, em vigor desde dezembro de 2025, obriga quem pede o seguro a informar o que a seguradora perguntar no questionário (art. 44). Esconder de propósito o histórico de sinistro ou o uso do carro leva à perda da garantia. Omissão por culpa, sem intenção, reduz a indenização na proporção da diferença entre o prêmio pago e o que seria cobrado com a informação correta. A seguradora tem 25 dias, contados do recebimento da proposta, para recusar; se pedir esclarecimentos ou perícia, o prazo recomeça depois do atendimento (art. 49).
Quanto a seguradora paga se houver perda total
Não existe percentual único para caracterizar perda total. A SUSEP explica que cada contrato define a partir de qual custo de reparo o carro é indenizado integralmente, por exemplo 70% ou 90% do limite contratado. O valor pago depende da modalidade: no valor de mercado referenciado, vale a tabela de referência do contrato com o fator de ajuste escolhido; no valor determinado, vale a quantia fixa combinada na contratação. Leia essa cláusula antes de assinar.
E o bônus?
O bônus é um desconto que cada seguradora define para quem passa um período sem sinistro, e as regras precisam constar da proposta e da apólice, segundo a SUSEP. Ele se liga ao histórico do segurado com a seguradora. Um sinistro que o carro teve com o dono anterior não tira o seu bônus; o que pesa, nesse caso, é o estado do veículo.
Como checar antes de comprar e de segurar
- Faça a consulta gratuita pela placa para confirmar marca, modelo, versão, ano, cor e o valor FIPE.
- Leia o campo de observações do CRLV em busca de Sinistrado, DMM ou número de CSV.
- Peça ao vendedor o RENAVAM e o CPF para a consulta de restrições e indicadores do gov.br.
- Faça uma vistoria cautelar com profissional de confiança se houver qualquer indício de batida.
- Cote o seguro com a placa do carro antes de pagar, e não depois.
Fontes oficiais
- SUSEP: Superintendência de Seguros Privados
- Código de Defesa do Consumidor (Lei nº 8.078/1990)
- SUSEP: seguro de automóveis (bônus, vistoria, indenização integral)
- Lei nº 15.040/2024 (marco legal dos seguros), arts. 44 e 49
- Circular SUSEP nº 642/2021: aceitação e vigência do seguro
- Resolução Contran nº 810/2020: classificação de danos em veículos acidentados
Perguntas frequentes
Carro batido consegue fazer seguro normalmente?
Carro batido com reparo leve, sem registro de média ou grande monta, pode ser segurado depois da vistoria prévia, com as regras de cada seguradora. Se o documento traz Sinistrado ou DMM, a seguradora pode pedir laudo, limitar coberturas, cobrar mais ou recusar.
Todas as seguradoras recusam carro com perda total recuperada?
Nem todas as seguradoras recusam carro com perda total recuperada, porque cada uma define seus critérios de aceitação. Cote em mais de uma. Se houver recusa, ela precisa ser comunicada com justificativa (Lei 15.040/2024, art. 49).
Quanto tempo a seguradora tem para recusar a proposta?
Pela Lei 15.040/2024, a seguradora tem 25 dias, contados do recebimento da proposta, para comunicar a recusa, com justificativa. Sem resposta no prazo, a proposta é considerada aceita. Se ela pedir esclarecimentos ou perícia, o prazo recomeça.
Preciso contar à seguradora que o carro já teve sinistro?
Se o questionário pergunta sobre o histórico do carro, a resposta precisa ser verdadeira. Omitir de propósito leva à perda da garantia, e a omissão por culpa reduz a indenização (Lei 15.040/2024, art. 44).
O que significa DMM no documento do carro?
DMM no documento do carro significa dano de média monta. O veículo sofreu dano relevante, foi consertado e passou por inspeção com emissão do Certificado de Segurança Veicular. A anotação fica no documento para sempre (Resolução Contran 810/2020).
Como sei se o carro que vou comprar já teve sinistro?
Para saber se o carro teve sinistro, leia as observações do CRLV em busca de Sinistrado ou DMM, faça a consulta de restrições e indicadores do gov.br com os dados do dono e uma vistoria cautelar presencial.